Hinweis
Keine individuelle Anlageberatung.
Past performance doesn't guarantee future results.
-
2018
Interner Ursprung
Start als kompaktes internes Memo, das wesentliche Volatilitätsindikatoren zusammenfasst und wöchentliche Marktspannungen skizziert.
-
2019
Breiterer Fokus
Erweiterung um Cross-Asset-Perspektiven, stärkere Einbindung von Währungs- und Rohstoffmärkten und erste regelmäßige Szenarien.
-
2021
Strukturiertes Format
Umstellung auf klar strukturierte Wochenformate, Einführung eines wiederkehrenden Fragenrasters und verstärkte Nutzung quantitativer Modelle.
-
2023
Externe Leser
Öffnung für ein breiteres Fachpublikum, stärkere Betonung von Transparenz, Risikobewusstsein und globalen Stressindikatoren.
-
2026
Aktualisierte Methodik
Feinanpassung der Methodik, zusätzliche Rückblicke auf frühere Einschätzungen und Aktualisierung des Ansatzes für 2026.
Werte hinter jeder Ausgabe
Diese Redaktion misst Volatilität nicht nur, sie ordnet sie in einen globalen Kontext ein
und macht transparent, welche Annahmen, Daten und Grenzen jede Einschätzung prägen.
Unabhängige Perspektive
Unabhängigkeit bedeutet, dass Einschätzungen zu Marktvolatilität ohne Produktvertrieb oder Provisionen entstehen und Interessenkonflikte offengelegt werden, damit Leser die Einordnung nüchtern bewerten können.
Transparente Methodik
Transparenz verlangt, Datengrundlagen, Indikatorauswahl und Modellgrenzen offen zu benennen, sodass jede Leserin versteht, worauf sich Aussagen zu Risikoappetit und Marktstress tatsächlich stützen.
Globale Einordnung
Globale Sichtweise stellt sicher, dass regionale Schocks, Währungsbewegungen und sektorale Muster gemeinsam analysiert werden, um Verflechtungen zu erkennen, statt isolierte Marktfragmente zu betrachten.
Klares Risikobewusstsein
Risikobewusstsein heißt, Szenarien und Spannbreiten zu diskutieren, statt Ergebnisse zu versprechen, und immer daran zu erinnern, dass vergangene Marktphasen zukünftige Entwicklungen nicht festlegen.
Analysten, Redaktion und Koordination hinter den Marktberichten
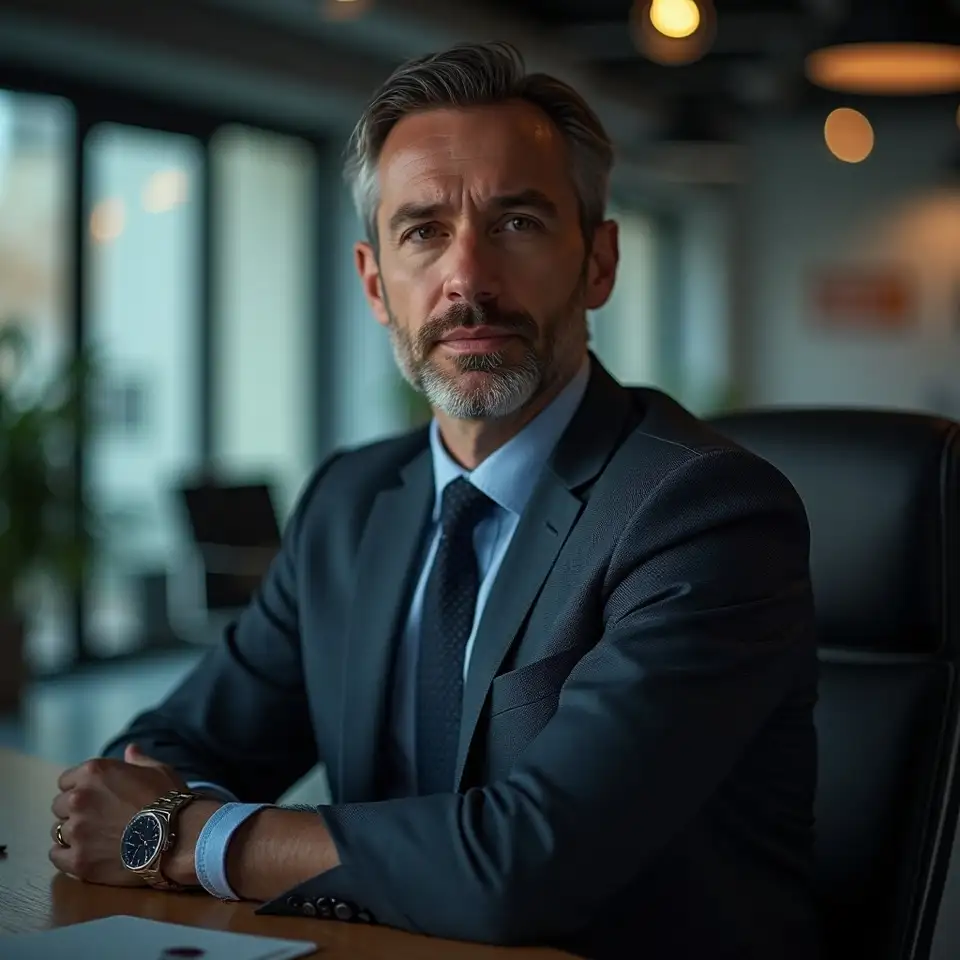
Dr. Markus Lehmann, Leitender Makrovolatilitätsanalyst
Makroökonomie, Zinsmärkte, Volatilitätsregime
Leitender Makroanalyst mit langjähriger Erfahrung in der Auswertung von Konjunkturzyklen, Inflationsregimen und Zentralbankkommunikation, fokussiert auf die Verbindung dieser Faktoren mit globalen Schwankungsmustern.
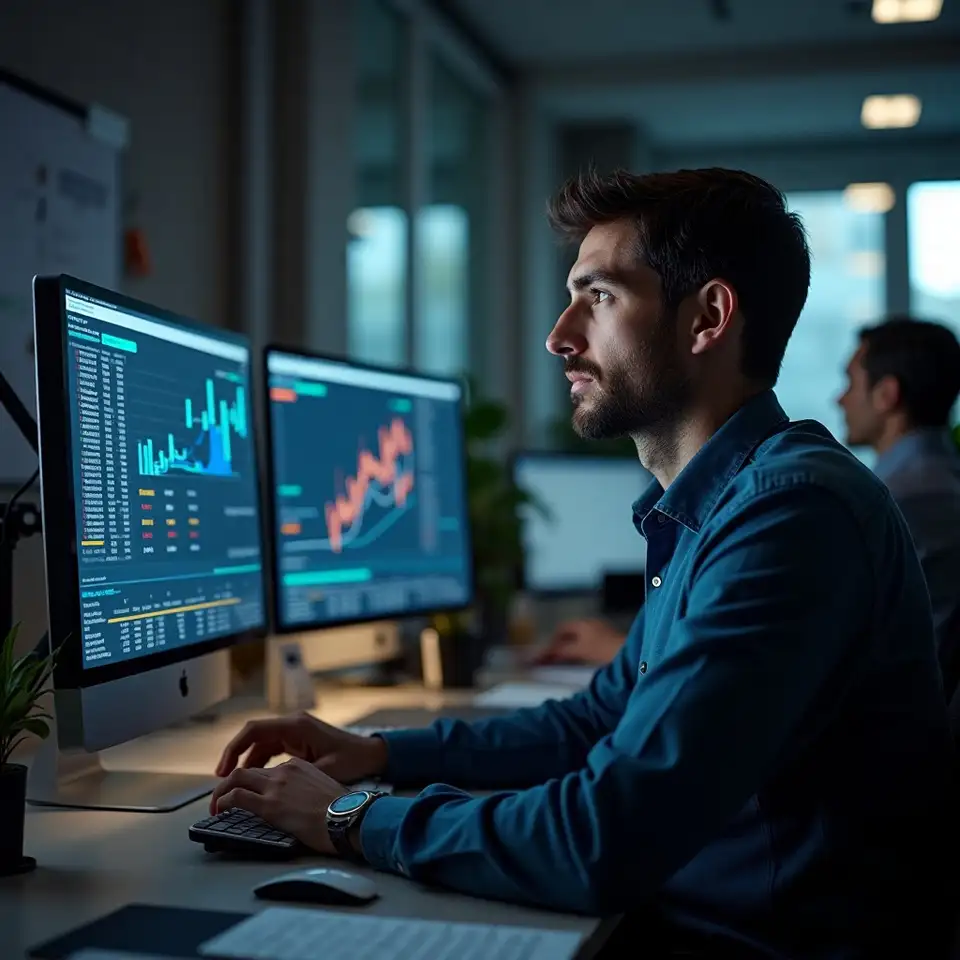
Jonas Richter, Quantitativer Volatilitätsspezialist
Datenmodelle, Optionsmärkte, Szenarioanalyse
Quantitativer Analyst mit Schwerpunkt auf Optionsmärkten, Volatilitätsindizes und Markt-Mikrostruktur, verantwortlich für Modellierung, Stressszenarien und die Aufbereitung komplexer Daten in klaren Visualisierungen.
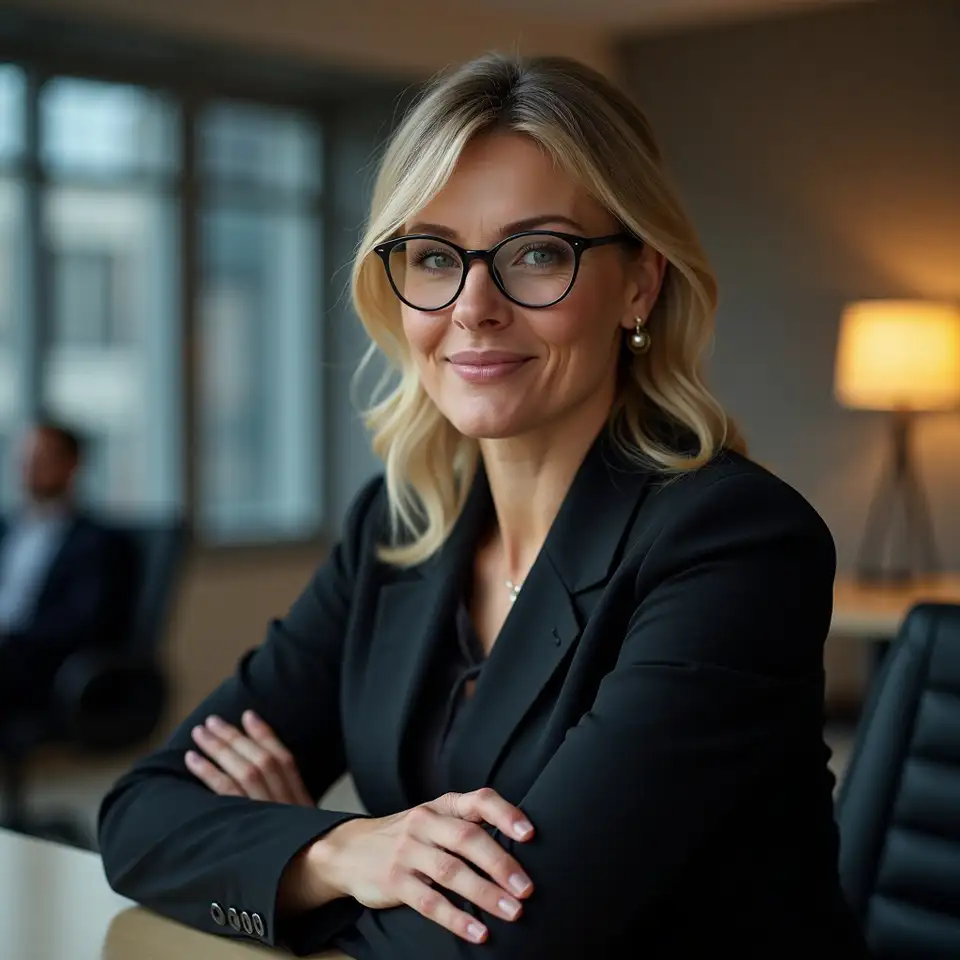
Sabine Keller, Senior Risikoanalystin
Risikoframework, Stresstests, Governance
Erfahrene Risikoexpertin mit Hintergrund im bankinternen Risikocontrolling, übersetzt technische Kennzahlen in verständliche Risikoindikatoren für Entscheider und achtet auf konsistente Begrifflichkeit.
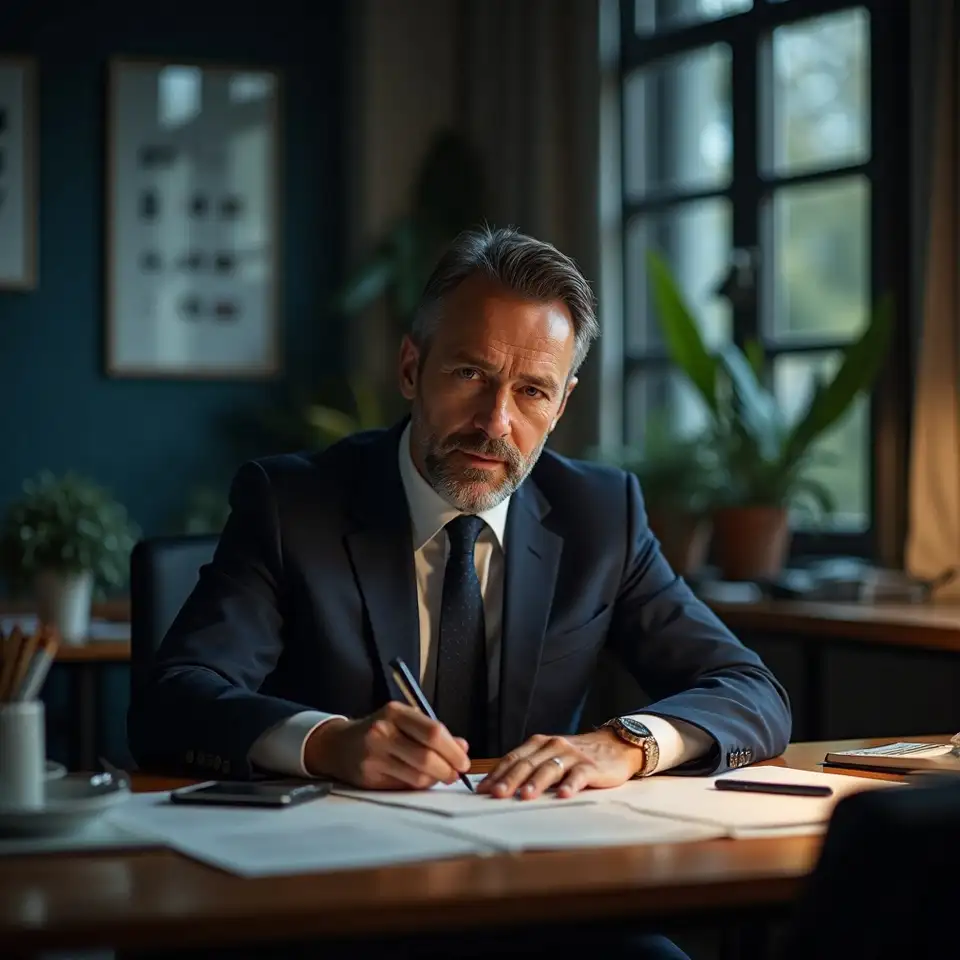
Thomas Berger, Leitender Redakteur Volatilität
Redaktion, Struktur, Qualitätskontrolle
Redaktionsleiter mit Erfahrung in Finanzjournalismus und Research-Kommunikation, stellt sicher, dass jede Ausgabe prägnant bleibt, Zitate korrekt eingeordnet sind und Kernbotschaften für Leser schnell erfassbar werden.
Dr. Elena Vogt, Cross-Asset-Analystin
Währungen, Rohstoffe, Intermarktanalyse
Spezialistin für Währungs- und Rohstoffmärkte, beobachtet, wie Wechselkursbewegungen und Angebotsschocks Volatilität verstärken und globale Risikoketten auslösen oder abschwächen können.
Lukas Steiner, Koordinator Marktberichte
Prozesssteuerung, Datenquellen, Veröffentlichungstermine
Projektkoordinator mit Erfahrung in Research-Prozessen, verantwortet Veröffentlichungsplanung, Datenaktualität und die Abstimmung mit externen Quellen, um einen stabilen wöchentlichen Takt sicherzustellen.
Wie Marktvolatilität gelesen und in Szenarien übersetzt wird
Die Grundannahme dieser Publikation lautet: Volatilität ist keine Randnotiz, sondern
die verdichtete Reaktion vieler Marktteilnehmer auf Unsicherheit, Liquidität und
Risikoappetit. Deshalb betrachtet das Team Schwankungen nicht isoliert, sondern
immer im Zusammenhang mit makroökonomischen Daten, politischen Ereignissen und
Bewertungsniveaus. Der Ansatz bleibt bewusst erklärend statt prognostisch, betont
Szenarien statt Versprechen und macht offen, wo Daten deutliche Signale liefern und
wo sie ambivalent bleiben. Past performance doesn't guarantee future results.
1
Volatilität wird als eigenständige Größe analysiert, nicht nur als Begleiterscheinung von Kursbewegungen in einzelnen Märkten.
2
Cross-Asset-Vergleiche zeigen, ob Risikoappetit breit getragen ist oder sich auf wenige Segmente konzentriert.
3
Jeder Wochenbericht folgt einer festen Struktur, damit Leser Entwicklungen über Zeiträume hinweg nachvollziehen können.
4
Zitate aus Research-Häusern und Aussagen institutioneller Akteure illustrieren, wie Profis Marktstress einordnen.
5
Szenarien beschreiben Spannbreiten möglicher Entwicklungen, statt punktgenaue Vorhersagen zu behaupten.
6
Unsicherheiten, Datenlücken und Modellgrenzen werden transparent benannt, um falsche Sicherheit zu vermeiden.
7
Regelmäßige Rückblicke prüfen, wie frühere Einschätzungen zu späteren Marktverläufen passten, ohne Erfolg zu versprechen.
8
Alle Inhalte richten sich an mündige Leser, die eigene Schlüsse ziehen und individuelle Beratung separat einholen.
Wöchentlichen Volatilitätsblick sichern
Mehr als jede Kursbewegung interessiert diese Redaktion die Frage, was sie über das globale Risikobewusstsein verrät. Deshalb untersucht Global Finance Weekly Insights Woche für Woche, wie sich Schwankungsbreiten über Anlageklassen hinweg verschieben, wo Liquidität dünner wird und welche makroökonomischen Auslöser im Hintergrund wirken. Leser erhalten keinen Handelstipp, sondern ein verdichtetes Bild der Marktspannung: Welche Märkte senden frühe Warnsignale, wo scheint Gelassenheit überzogen, und welche Narrative treiben die aktuelle Risikobereitschaft. Grundlage sind strukturierte Datenauswertungen, wiederkehrende Indikatorensets und ein konsistenter Fragenkatalog, der jede Analyse leitet. Zitate erfahrener Marktteilnehmer fließen ein, um abstrakte Muster mit konkreten Beobachtungen zu verbinden. Die Veröffentlichung richtet sich an Führungskräfte, die Entscheidungen im Finanzbereich, im Treasury oder im Risikomanagement verantworten und dafür ein klares, unabhängiges Lagebild suchen. Wer regelmäßig informiert werden möchte, kann die Redaktion direkt ansprechen und so sicherstellen, dass künftige Ausgaben die eigenen Informationsbedürfnisse berücksichtigen. Past performance doesn't guarantee future results, Ergebnisse können abweichen.
Kontakt aufnehmen